Organização Fiscal
Aprenda a automatizar captura de dados fiscais, integrar fontes e estruturar evidências para uma rotina tributária mais eficiente e auditável.

Evollux
Publicado
Atualizado
Tempo leitura
16 min
Áudio
21 min
Ouvir o artigo
Capturar documentos fiscais manualmente consome horas e espalha informações entre portais, planilhas e sistemas. A automação organiza esse fluxo para que a equipe se concentre na análise tributária.
Automatizar a captura de dados fiscais significa buscar documentos e obrigações em fontes oficiais, organizar os arquivos em uma base padronizada e prepará-los para conferência, cruzamento e análise. O processo começa pelo mapeamento das fontes e das necessidades do escritório, passa pela escolha de uma solução integrada e termina com regras de validação, treinamento e acompanhamento. Para consultorias, escritórios e departamentos fiscais, a prioridade deve ser uma operação rastreável, com acesso por CNPJ e competência, histórico de capturas e evidências ligadas ao documento de origem. Um fornecedor desse tipo atua na camada de captura, estruturação e análise, sem substituir o sistema contábil nem o julgamento do profissional.
Automação na captura de dados fiscais é o uso de tecnologia para buscar documentos e obrigações em fontes oficiais, organizar os arquivos e disponibilizá-los para conferência e análise. Ela reduz a dependência de downloads manuais, mas não elimina a responsabilidade técnica do contador, advogado ou consultor.
Na prática, a captura fiscal envolve muito mais do que baixar um arquivo. É preciso identificar o contribuinte correto, acessar a fonte autorizada, localizar a competência, verificar se o documento está completo, armazená-lo com segurança e permitir que outra pessoa encontre sua origem depois. Quando essas tarefas são feitas manualmente, a rotina fica vulnerável a esquecimentos, arquivos duplicados e divergências entre planilhas.
Uma operação automatizada cria uma camada organizada entre as fontes oficiais e a análise tributária. Nessa camada, documentos do SPED, eCAC, ReceitaNet BX, eSocial e documentos fiscais eletrônicos podem ser reunidos, classificados por CNPJ e competência e preparados para cruzamentos. A equipe deixa de tratar cada arquivo como um caso isolado e passa a trabalhar sobre um histórico comparável.
Isso não significa transformar a atividade fiscal em uma caixa preta. O profissional continua responsável por interpretar a legislação, avaliar riscos, validar achados e decidir a providência adequada. A tecnologia deve tornar a evidência mais acessível, não substituir o raciocínio jurídico ou contábil.
Os principais benefícios são retirar tarefas repetitivas da rotina, acelerar o acesso aos documentos e criar uma base confiável para revisão, conformidade e tomada de decisão. O ganho mais importante está na combinação entre produtividade e rastreabilidade.
A captura manual exige alternância constante entre portais, pastas, e-mails e planilhas. Cada troca de ambiente abre espaço para selecionar o CNPJ errado, baixar uma competência já armazenada ou deixar de registrar uma obrigação. A automação aplica uma rotina consistente e mantém o histórico do que foi capturado, quando foi obtido e de qual fonte veio.
Isso também melhora a qualidade da revisão. Em vez de começar pela procura de arquivos, o analista consegue iniciar pela pergunta tributária: existe divergência entre a escrituração e os documentos? Há uma obrigação ausente? O valor declarado corresponde ao que os registros demonstram? O trabalho passa a ser orientado por evidências, e não pela memória operacional de cada colaborador.
Horas dedicadas a downloads, renomeação de arquivos e preenchimento de controles não desaparecem por completo, mas deixam de ser o centro da operação. A equipe pode direcionar mais atenção para revisão fiscal, elaboração de pareceres, atendimento consultivo e acompanhamento de pendências.
Para escritórios e consultorias que atendem muitos CNPJs, essa mudança é especialmente relevante. Uma rotina padronizada facilita a distribuição do trabalho, reduz a dependência de uma pessoa que conhece todos os caminhos dos portais e permite acompanhar diferentes clientes a partir de uma visão comum. O resultado esperado é uma operação mais previsível, sem confundir automação com promessa de economia automática em qualquer cenário.
Quando os documentos estão centralizados, a busca deixa de depender de pastas locais ou de uma solicitação interna para descobrir quem fez o último download. O profissional encontra o histórico por empresa, fonte e competência, podendo comparar períodos e localizar a evidência usada em uma análise.
Esse acesso é útil em situações urgentes, como uma fiscalização, uma reunião com a diretoria ou a preparação de uma resposta a uma intimação. Também favorece a colaboração entre áreas, porque contabilidade, fiscal, jurídico e consultoria passam a trabalhar com a mesma base documental, respeitando as permissões definidas para cada perfil.
Conformidade depende de saber o que foi transmitido, o que foi recebido, o que está pendente e como cada informação foi formada. A captura automatizada cria condições para acompanhar obrigações e documentos com mais regularidade, além de preservar uma trilha de consulta para revisões futuras.
A análise fica mais robusta quando a plataforma cruza obrigações entre si e com documentos de origem. Uma diferença não é, por si só, uma infração ou uma oportunidade. Ela é um sinal que precisa ser investigado pelo profissional. Essa distinção evita conclusões precipitadas e transforma o alerta em ponto de partida para uma decisão documentada.
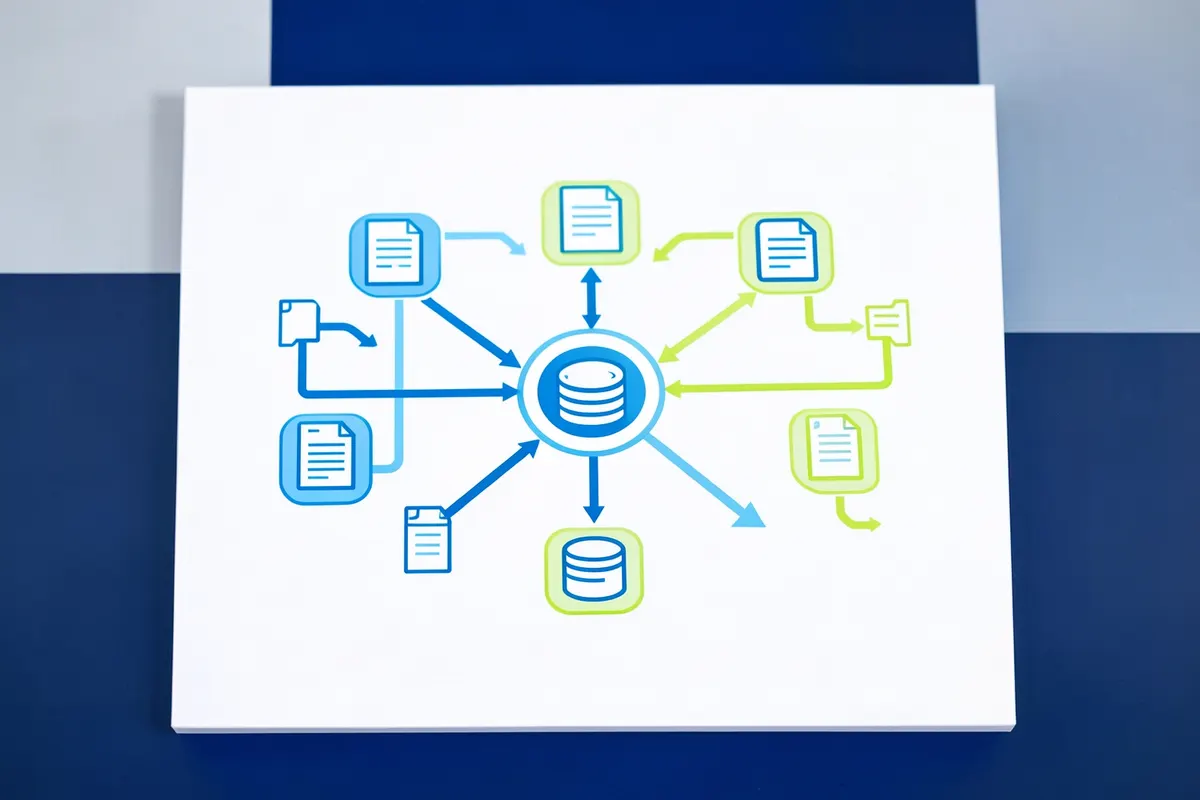
O fluxo começa com a autenticação nas fontes autorizadas, segue com a captura e a validação dos arquivos, passa pela padronização dos dados e termina na disponibilização para consulta, cruzamento e análise. A integração deve preservar a origem de cada informação.
A solução precisa lidar com fontes diferentes, formatos variados e regras de acesso que não são iguais entre si. Conectores e APIs podem buscar dados estruturados, enquanto mecanismos de processamento organizam SPED, XML, PDF e TXT para que sejam comparáveis. Um repositório fiscal centralizado guarda o arquivo original e os dados extraídos, evitando que a análise dependa apenas de uma planilha intermediária.
A autenticação merece atenção especial. No acesso ao eCAC, por exemplo, a operação pode usar procuração eletrônica ou certificado digital do contribuinte. Em determinados fluxos de captura fiscal, a documentação técnica exige certificado digital A1 válido ICP-Brasil e-CNPJ. A equipe deve definir quem autoriza o acesso, como a validade será acompanhada e qual procedimento será adotado quando a credencial estiver ausente ou vencida.
Também são importantes mecanismos de deduplicação, registro de falhas, alertas e trilhas de auditoria. Se um arquivo não puder ser obtido, o sistema deve informar a ocorrência com clareza. Silenciar uma falha é pior do que interromper o fluxo, porque cria a falsa impressão de que a base está completa.
Automatizar a captura não exige descartar o ERP ou o sistema contábil. Esses sistemas continuam gerando obrigações e sustentando processos de apuração. A camada de captura trabalha sobre o que foi transmitido e sobre os documentos que comprovam a operação, oferecendo material para cruzamento e análise.
Uma integração bem desenhada define quais dados entram, quais identificadores serão usados, como os arquivos serão sincronizados e onde ficará a fonte oficial de cada informação. O CNPJ, a competência, o tipo de obrigação e o período de referência devem seguir uma convenção única. Sem esse cuidado, a tecnologia apenas movimenta dados desorganizados com mais velocidade.
Antes de liberar o fluxo para toda a operação, faça uma validação com casos reais. Compare a quantidade de documentos encontrados, confira os períodos, examine arquivos incompletos e teste o caminho de recuperação de uma evidência. A integração só está madura quando o usuário consegue explicar de onde veio o dado e reproduzir a consulta.
Conecte SPED, eCAC e XML dos seus clientes à IA pelo MCP da Evollux e encontre créditos e riscos em minutos, com evidência de cada número
Conhecer a solução
A implementação deve seguir uma sequência prática: entender o processo atual, selecionar uma solução compatível, configurar acessos e regras, testar com uma amostra controlada e preparar a equipe para acompanhar exceções.
Comece desenhando o fluxo atual. Liste as fontes consultadas, os tipos de arquivo baixados, os CNPJs atendidos, as competências acompanhadas e os momentos em que ocorrem conferências manuais. Registre também as dificuldades: procurações vencidas, arquivos duplicados, falta de padrão de nomenclatura, ausência de histórico ou demora para localizar uma evidência.
Depois, separe o que é prioridade do que é melhoria futura. Um escritório pode começar pela captura recorrente do eCAC e dos documentos fiscais mais críticos, enquanto uma companhia com vários estabelecimentos pode priorizar a visão consolidada por CNPJ. O critério deve ser o impacto no processo e a capacidade de a equipe acompanhar os alertas gerados.
Defina indicadores operacionais sem confundi-los com promessa de resultado tributário. Você pode acompanhar cobertura das fontes, documentos processados, falhas de autenticação, tempo de localização e quantidade de itens pendentes. Esses dados ajudam a decidir se a implantação está funcionando como processo, antes de avaliar conclusões fiscais.
Avalie se a solução acessa as fontes relevantes, mantém o arquivo original, organiza dados por CNPJ e competência e oferece rastreabilidade até o registro de origem. Verifique como trata procurações, certificados, falhas de captura, permissões de usuário e exportação de dados. A interface é importante, mas não deve esconder a arquitetura do processo.
Também confirme como a solução se relaciona com o ambiente atual. A pergunta não é apenas se há uma integração pronta, e sim se a equipe conseguirá incorporar a captura ao fechamento, à revisão e ao atendimento dos clientes. Uma plataforma que centraliza documentos, cruza obrigações e apresenta evidências pode complementar o sistema contábil sem tentar substituí-lo.
Faça uma prova com documentos representativos da operação. Peça para localizar uma obrigação, rastrear sua origem, comparar informações e identificar uma falha de acesso. Essa avaliação revela mais do que uma apresentação genérica, porque coloca a tecnologia diante das situações que realmente consomem tempo.
Treinamento não deve se limitar a mostrar onde clicar. Explique o novo fluxo, os responsáveis por cada etapa, os critérios para tratar alertas e a diferença entre dado capturado, dado validado e conclusão técnica. Assim, o time entende que a automação muda a rotina, mas não elimina a revisão profissional.
Crie orientações para procurações, certificados, exceções e documentos faltantes. Defina quem acompanha os avisos, quem corrige o cadastro e quem aprova a interpretação de um achado. Escritórios com alta rotatividade também precisam registrar esse conhecimento para não reconstruir o processo a cada entrada de colaborador.
Acompanhe os primeiros ciclos com reuniões curtas e objetivas. Recolha dúvidas, ajuste nomenclaturas e elimine etapas manuais que permaneceram apenas por hábito. A adoção cresce quando a equipe percebe que a plataforma organiza o trabalho e torna a análise mais clara.
A resistência costuma aparecer quando a equipe associa automação à perda de autonomia ou ao risco de confiar em um processo que não conhece. Em áreas fiscais, a preocupação é legítima: um arquivo ausente ou um dado mal classificado pode afetar a análise. Por isso, a mudança precisa mostrar como o profissional revisa a captura, consulta a origem e decide o tratamento.
Outra barreira é o apego a controles individuais. Planilhas criadas ao longo do tempo podem conter regras úteis, mas também escondem dependências e versões diferentes. O caminho mais seguro é identificar o que precisa ser preservado, documentar a regra e transferir o controle para um fluxo compartilhado. A liderança deve comunicar o motivo da mudança e abrir espaço para testes, não apenas impor uma ferramenta.
Portais podem alterar autenticação, formatos ou permissões. Certificados podem vencer. Fontes distintas podem usar nomes diferentes para a mesma informação. Sistemas internos também podem ter cadastros incompletos. Esses fatores não invalidam a automação, mas exigem monitoramento e uma rotina clara de tratamento de exceções.
O risco maior está em assumir que captura concluída significa base completa. A equipe deve acompanhar falhas, arquivos ausentes, duplicidades e divergências de identificação. Alertas precisam chegar a alguém responsável, com contexto suficiente para investigação. Quando a solução preserva a origem e o histórico, fica mais fácil separar erro de acesso, inconsistência cadastral e problema efetivamente fiscal.
Governança também faz parte da parte técnica. Controle de acesso, registro de alterações, retenção documental e revisão periódica das credenciais devem ser definidos antes da escala. A automação é confiável quando o processo inteiro é observável, não apenas quando o download acontece sem intervenção.
Uma plataforma de captura e análise pode ajudar ao coletar dados de SPED, eCAC, ReceitaNet BX, eSocial e documentos fiscais eletrônicos, estruturá-los em uma base fiscal única e disponibilizar cruzamentos com evidências auditáveis. Esse tipo de solução funciona como camada de captura e análise sobre o ambiente existente.
Uma metodologia de captura e análise organiza o trabalho em quatro movimentos: capturar, estruturar, cruzar e evidenciar. Primeiro, os arquivos são buscados nas fontes oficiais sem depender do envio manual. Depois, são padronizados por CNPJ e competência em um datalake fiscal. Em seguida, as obrigações e os documentos de origem podem ser confrontados para localizar divergências, riscos e oportunidades. Por fim, cada achado é ligado ao registro que o sustenta.
Essa abordagem é útil para consultorias tributárias que precisam revisar muitos clientes, para escritórios contábeis que administram rotinas recorrentes e para departamentos fiscais com múltiplos CNPJs. A plataforma também atende advogados tributaristas que precisam de uma base documental organizada para pareceres, estratégias e defesas. O ponto comum é a necessidade de transformar arquivos dispersos em informação comparável.
A solução não substitui o ERP nem o sistema contábil. Ela captura o que foi transmitido, organiza a base e oferece recursos para cruzamento e análise. A decisão técnica continua com o profissional, que pode examinar as evidências antes de definir uma retificação, um parecer, uma recuperação ou qualquer outra providência.
O primeiro passo é conhecer a operação e avaliar como a captura pode se encaixar no fluxo atual. Uma demonstração está disponível em www.evollux.app/demo, onde a equipe pode apresentar a plataforma e seus usos para dados fiscais em volume.
A automação fiscal tende a avançar em direção a bases mais interoperáveis, análises assistidas e monitoramento contínuo. O foco deixa de ser apenas armazenar arquivos e passa a incluir a capacidade de comparar operações, obrigações e documentos com contexto suficiente para uma decisão.
A Reforma Tributária aumenta a importância da qualidade cadastral, da classificação das operações e da origem dos créditos. Em um ambiente com novas regras de tributação sobre o consumo, dados incompletos podem dificultar simulações, apurações assistidas e avaliações de impacto. Por isso, a preparação começa pela organização da base atual, não apenas pela adoção de uma funcionalidade futura.
Outra tendência é o uso de inteligência artificial sobre dados fiscais estruturados. A tecnologia pode apoiar triagem, classificação, consulta e identificação de padrões, mas não deve receber uma base desorganizada e ser tratada como autoridade. Sem documentos de origem, regras explícitas e rastreabilidade, a automação apenas acelera uma conclusão difícil de verificar.
Também ganha espaço a integração por API e o acesso a dados no próprio datalake da empresa. Isso permite que a organização escolha como consultar a base, conecte modelos de IA sob suas regras de governança e leve informações fiscais para análises gerenciais. O requisito central continuará sendo o mesmo: saber de onde veio cada dado, qual transformação foi aplicada e quem validou a conclusão.
Para se preparar, priorize uma arquitetura que aceite novas fontes, preserve o histórico e facilite a comparação entre períodos. A tecnologia deve acompanhar a evolução regulatória sem obrigar a equipe a reconstruir a operação a cada mudança. O próximo passo é avaliar suas fontes, selecionar um fluxo prioritário e testar a captura com evidências reais.

Escrito por
Marcelo GregolonEvollux
Sou contador e tributarista, com mais de 20 anos de experiência em consultoria, liderança e gestão tributária. Como co-fundador da Evollux, trabalho para transformar tarefas fiscais manuais e dados dispersos em operações mais rápidas, rastreáveis e escaláveis.
Conecte SPED, eCAC e XML dos seus clientes à IA pelo MCP da Evollux e encontre créditos e riscos em minutos, com evidência de cada número
Conhecer a solução